Vrei cea mai bună ofertă pentru asigurarea ta?
Nu pierde timpul căutând pe zeci de site-uri. Comparăm pentru tine prețurile de la toți asigurătorii de top din România și îți trimitem instant cea mai avantajoasă soluție, adaptată nevoilor tale.
Dă click mai jos pe butonul de cerere ofertă și hai să rezolvăm repede și bine!
DETALII ASIGURARE RCA
-
Cadru legal: Încheiată în conformitate cu Legea 132/2017 și norma 20/2017 privind asigurarea obligatorie de răspundere civilă auto pentru prejudicii produse terților prin accidente de vehicule și tramvaie (inclusiv modificările ulterioare, pe o perioadă de la 1 la 12 luni).
-
Procedură BAAR: Informații despre asiguratul cu risc ridicat. -
Compensare directă: Menținută conform OUG 54/2016 și Legii 132/2017 (art. 26). Se aplică opțional când accidentul auto s-a produs pe teritoriul României între vehicule înmatriculate/înregistrate în România, iar daunele sunt produse exclusiv vehiculelor și nu exista vătămări corporale sau la momentul evenimentului.
RISCURI ACOPERITE DE POLIȚA RCA
-
Vătămări corporale sau deces (inclusiv pentru prejudicii fără caracter patrimonial).
-
Pagube materiale.
-
Pagube reprezentând consecința lipsei de folosință a vehiculului avariat.
-
Cheltuieli de judecată efectuate de către persoana păgubită.
LIMITELE DE DESPĂGUBIRE (CONFORM LEGISLAȚIEI)
-
Pentru pagube materiale: Limita de despăgubire este de 1.220.000 euro (echivalent în lei la cursul de schimb al pieței valutare la data producerii accidentului, comunicat de BNR), indiferent de numărul persoanelor prejudiciate în unul și același accident.
-
Pentru vătămări corporale și deces: Limita de despăgubire este de 6.070.000 euro (echivalent în lei), indiferent de numărul persoanelor prejudiciate în unul și același accident.
Notă: Dacă valoarea totală a prejudiciilor depășește aceste limite în același accident, despăgubirea va fi stabilită în funcție de cota-parte din valoarea prejudiciului ce revine fiecărei persoane îndreptățite.
EXCLUDERI (CE NU ESTE ACOPERIT)
1. Situații în care proprietarul/utilizatorul/conducătorul vinovat nu are răspundere civilă:
- Caz de forță majoră.
- Culpa exclusivă a persoanei prejudiciate.
- Culpa exclusivă a unei terțe persoane (cu excepția art. 11 alin. (3) lit. d)).
2. Bunuri și daune exceptate:
-
Bunuri aparținând conducătorului auto răspunzător de producerea accidentului, precum și vătămările corporale/decesul acestuia.
-
Vehicule asigurate RCA aflate în proprietatea/utilizarea aceleiași persoane fizice/juridice și conduse de un prepus al acesteia.
-
Bunul avariat aflat în patrimoniul comun al soților sau cel utilizat de proprietarul vehiculului asigurat care a produs dauna.
-
Bunuri transportate care aveau un contract de transport cu cel care a produs accidentul sau cu conducătorul auto răspunzător.
-
Bunuri aflate în vehiculul care a produs accidentul, dacă asigurătorul poate dovedi că persoanele prejudiciate știau că vehiculul era furat.
-
Dispozitive sau instalații montate pe vehicule, atunci când sunt utilizate ca utilaje sau instalații de lucru.
-
Mărfuri periculoase: Prejudicii produse prin accidente în timpul operațiunilor de încărcare/descărcare (radioactive, ionizante, inflamabile, explozive, corozive, combustibile etc.).
-
Atac terorist sau război: Prejudicii cauzate prin utilizarea unui vehicul în timpul unui atac terorist sau război, dacă evenimentul are legătură directă.
3. Alte excluderi:
-
Prejudicii cauzate în situațiile în care nu se face dovada valabilității la data accidentului a asigurării RCA sau când asigurătorul nu are răspundere.
-
Partea din prejudiciu care depășește limitele de răspundere stabilite prin contractul RCA.
-
Amenzile de orice fel și cheltuielile penale la care este obligat proprietarul/utilizatorul/conducătorul asigurat.
-
Cheltuielile de judecată făcute în procesul penal de cel răspunzător, dacă în cadrul procesului penal s-a soluționat și latura civilă.
-
Sumele pe care conducătorul răspunzător este obligat să le plătească proprietarului/utilizatorului care i-a încredințat vehiculul, pentru avarierea ori distrugerea acestuia.
CULPA COMUNĂ
-
Dacă persoana prejudiciată a contribuit, din culpă, la producerea accidentului sau mărirea prejudiciului, cel chemat să răspundă va fi ținut răspunzător numai pentru partea din prejudiciu care îi este imputabilă.
-
Dacă nu se poate stabili întinderea răspunderii fiecărei persoane, aceasta se va stabili în cote egale, în raport cu numărul părților implicate.
RĂSPUNDEREA ASIGURĂTORULUI RCA ÎNCEPE:
-
Din ziua următoare celei în care expiră valabilitatea contractului anterior, pentru asiguratul care își îndeplinește obligația încheierii în ultima zi de valabilitate.
-
Din ziua următoare celei în care s-a încheiat contractul RCA, pentru persoanele care nu aveau o asigurare valabilă la momentul încheierii.
-
Din momentul eliberării contractului, dar nu mai devreme de data intrării în vigoare a autorizației provizorii de circulație sau a înmatriculării/înregistrării vehiculului.
ÎNCETAREA CONTRACTULUI RCA
Contractul RCA încetează în următoarele cazuri:
-
La data la care proprietarul notifică asigurătorul referitor la transmiterea dreptului de proprietate (însoțită de documente justificative).
-
La data la care vehiculul este radiat din circulație.
-
La împlinirea termenului stabilit în contractul RCA.
DESFIINȚAREA ȘI DENUNȚAREA CONTRACTULUI RCA
-
Desființare de drept: Contractul RCA se desființează de drept dacă riscul asigurat s-a produs sau producerea lui a devenit imposibilă înainte de a se naște obligația asigurătorului, sau dacă producerea riscului a devenit imposibilă după nașterea obligației.
-
Neplata ratelor: Dacă s-a plătit integral sau în rate și nu s-a plătit/nu se datorează despăgubiri pentru evenimente produse în perioada de valabilitate, asigurătorul are dreptul să recupereze proporțional perioada neexpirată a contractului.
-
Contracte multiple: Asiguratul are obligația de a informa asigurătorul despre încheierea altor contracte RCA cu alți asigurători și poate opta pentru menținerea în vigoare a unui singur contract RCA.
CUM FUNCȚIONEAZĂ SISTEMUL BONUS-MALUS?
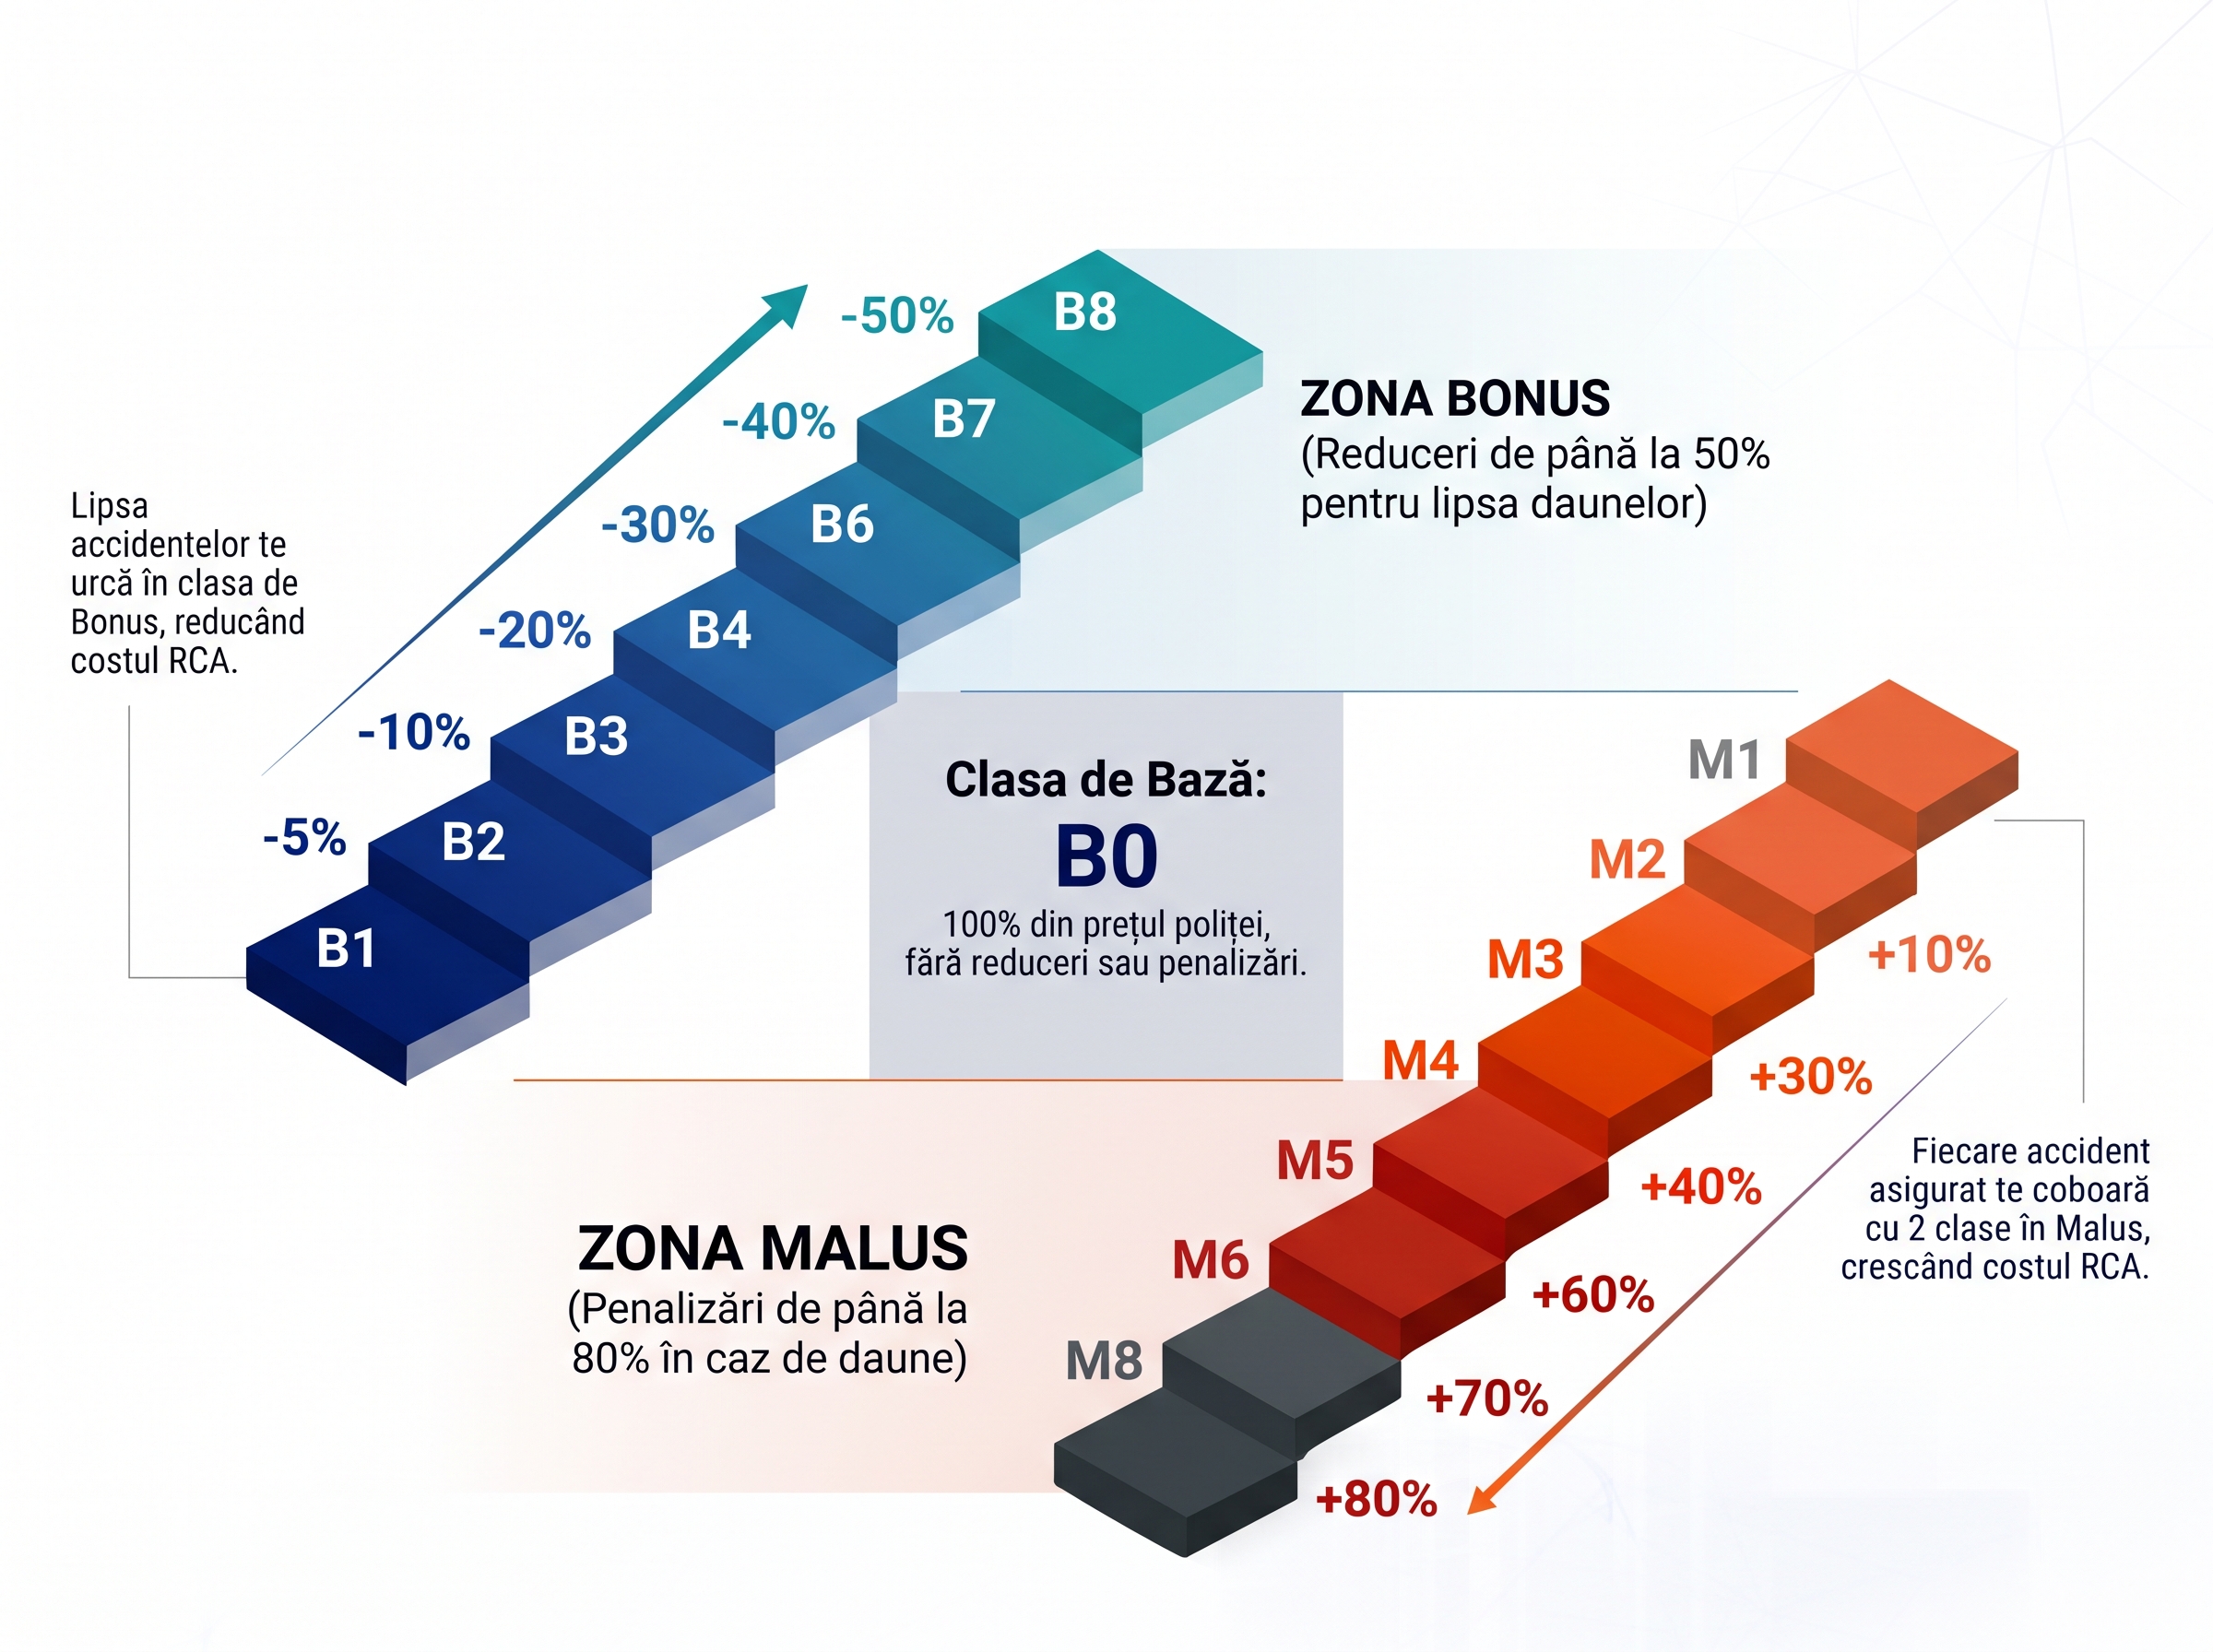
Reglementat prin Norma ASF 20/2017, sistemul Bonus-Malus este mecanismul legal prin care șoferii prudenți sunt recompensați, iar cei care provoacă accidente în trafic sunt penalizați.
Sistemul este împărțit în 3 categorii principale:
-
Clasa de bază (B0): Punctul de plecare. Se atribuie automat asiguraților noi, aflați la prima poliță RCA (fără istoric). Reprezintă tariful standard de calcul, fără nicio reducere sau majorare.
-
Zona Bonus (8 clase, de la B1 la B8): Recompensează anii fără daune. Fiecare an calendaristic în care nu ai provocat niciun accident te urcă în clasă, aducându-ți o reducere procentuală garantată a prețului RCA.
-
Zona Malus (8 clase, de la M1 la M8): Reprezintă penalizările. Dacă ai provocat un accident, vei fi coborât pe scara Malus, ceea ce atrage o majorare procentuală a tarifului poliței tale.
Fiecărei clase îi corespunde un procent fix de reducere sau majorare a primei de asigurare, conform diagramei de mai jos:
ASIGURAREA CARTE VERDE
Ce este și cum funcționează?
-
Extinderea teritorială a RCA: În timp ce polița RCA standard acoperă pagubele produse terților pe teritoriul României, Cartea Verde (partea verde a poliței RCA) este obligatorie pentru a acoperi prejudiciile provocate terților în străinătate.
-
Despăgubirea terților: Dacă ești implicat într-un accident în afara țării și ești considerat vinovat, persoanele prejudiciate vor fi despăgubite prin intermediul poliței tale Carte Verde.
Unde este valabilă?
-
Acoperire standard (Spațiul Economic European): Toate societățile de asigurări oferă automat acoperire în următoarele țări: Austria, Belgia, Bulgaria, Cipru, Cehia, Danemarca, Estonia, Finlanda, Franța, Germania, Grecia, Irlanda, Islanda, Italia, Lituania, Luxemburg, Malta, Marea Britanie, Norvegia, Olanda, Polonia, Portugalia, România, Slovacia, Slovenia, Spania, Suedia și Ungaria.
-
Acoperire opțională (în funcție de asigurător): Anumite țări sunt acoperite doar de unele companii de asigurări. Din această categorie fac parte: Albania, Andorra, Belarus, Bosnia și Herțegovina, Croația, Elveția, Iran, Israel, Macedonia, Maroc, Moldova, Rusia, Serbia, Turcia și Ucraina. Alegerea societății de asigurare trebuie făcută în funcție de țările în care urmează să te deplasezi.
Instituții de asistență și protecție
-
Accident cu un vehicul străin: Dacă ai fost păgubit de un vehicul înmatriculat în străinătate, te poți adresa pentru asistență către BAAR (Biroul Asigurătorilor de Autovehicule din România).
-
Autor neidentificat sau fără asigurare: Dacă șoferul vinovat nu este identificat sau nu deține o poliță RCA valabilă la data accidentului, îți recomandăm să te adresezi către FPVS (Fondul de Protecție a Victimelor Străzii).
-
Insolvența asigurătorului: De protejarea asiguraților în cazul falimentului unei companii de asigurări se ocupă FGA (Fondul de Garantare a Asiguraților). Fondul preia plata despăgubirilor rezultate din contractele facultative și obligatorii, respectând un plafon de garantare de 450.000 lei pe un creditor de asigurare.
CE FACI ÎN CAZ DE ACCIDENT AUTO?
Scopul principal al poliței de Răspundere Civilă Auto (RCA) este acoperirea pagubelor produse unei terțe persoane în urma unui eveniment auto. Prima regulă în orice situație este să iei toate măsurile necesare pentru a limita apariția unor noi prejudicii.
Nu trebuie să treci singur prin asta! Dacă ești clientul nostru, primul pas este să ne suni. Echipa AG Broker te va consilia telefonic pas cu pas: de la completarea corectă a formularului de constatare amiabilă, până la pașii legali pe care trebuie să îi urmezi și pregătirea dosarului. Suntem alături de tine exact atunci când ai cea mai mare nevoie de protecție și claritate.
Te poți afla în una dintre cele 3 situații de mai jos:
SITUAȚIA 1: Accidente cu victime sau substanțe periculoase
Dacă accidentul s-a soldat cu vătămări corporale ale uneia sau mai multor persoane, ori dacă unul dintre vehicule transporta substanțe periculoase:
-
Apelează imediat numărul unic de urgență 112.
-
Nu muta vehiculele: Este strict interzisă deplasarea de la locul accidentului sau modificarea urmelor până la sosirea echipajului de poliție.
-
Poliția va stabili vinovăția, va completa procesul verbal de constatare și va elibera avizul de reparație necesar pentru intrarea în service a mașinii avariate.
SITUAȚIA 2: Constatarea Amiabilă (doar pagube materiale)
În cazul unui accident ușor, soldat exclusiv cu pagube materiale pe teritoriul României, se poate folosi formularul de „Constatare Amiabilă”.
-
Condiție: Necesită acordul comun de voință al ambilor conducători auto privind împrejurările și vinovăția.
-
Avantaj: Evitați birocrația și nu mai este necesară deplasarea la poliție. Formularul trebuie completat cu mare atenție la detalii.
SITUAȚIA 3: Dezacordul părților (Poliție)
Dacă șoferii implicați nu ajung la o înțelegere cu privire la vinovăție:
-
Ambele părți trebuie să se prezinte la Secția de Poliție pe raza căreia s-a produs evenimentul, în termen de maxim 48 de ore.
-
Agentul de poliție va stabili culpabilitatea, va întocmi procesul verbal și va elibera autorizația de reparație.
-
Partea vinovată are obligația să înmâneze păgubitului o copie a poliței sale RCA (sau păgubitul o poate obține de la Poliție).
(Notă: Dacă ai fost păgubit de o mașină înmatriculată în altă țară, trebuie să te adresezi Biroului Asigurătorilor de Autovehicule din România – BAAR).
DOCUMENTE NECESARE LA BIROUL DE DAUNE
Când te prezinți la asigurătorul persoanei vinovate pentru deschiderea dosarului de daună, trebuie să ai la tine următoarele documente:
-
Cartea de identitate a autoturismului (CIV)
-
Cartea de identitate a proprietarului/delegatului (Buletin)
-
Procura notarială (dacă te prezinți în numele proprietarului)
-
Copia poliței RCA emise de compania respectivă de asigurare
-
Procesul verbal eliberat de Poliție SAU formularul de Constatare Amiabilă
-
Certificatul de înmatriculare al mașinii (Talon)
-
Permisul de conducere